세계 최대 채권운용사 핌코(PIMCO)의 루퍼트 해리슨 선임고문이 6일(현지시간) 런던에서 열린 TS롬바르드 행사에서 미 국채의 투자 매력이 높아졌다고 언급한 것으로 알려졌다. 같은 날 미 국채 10년물과 30년물 금리는 24년 만에 최고 수준을 기록했으며, 인플레이션 우려와 미국의 재정적자 부담이 금리 상승의 배경으로 지목됐다.
핌코, 국채 투자 매력 상승 평가
핌코는 현재의 금리 수준을 국채의 투자 가치를 보여주는 신호로 평가하고 있는 것으로 전해졌다. 핌코는 일정 수준의 듀레이션 익스포저를 유지 중이며, 듀레이션(duration)은 채권 가격이 금리 변동에 반응하는 민감도를 나타내는 지표다. 빅테크 주가 하락이나 실물 경제 성장 둔화가 현실화될 경우 채권이 포트폴리오의 방어 자산 역할을 할 것으로 기대하고 있는 것으로 알려졔다.
핌코는 공식 발표를 통해 향후 6~12개월 순환전망에서 높은 초기 수익률이 예상 밖 물가 급등 위험을 보완할 것이라고 밝혔다. 또한 인공지능(AI) 설비투자 과열이 진정되거나 경제적 충격이 발생할 경우 국채가 포트폴리오의 쿠션 역할을 할 것이라고 설명했다. 핌코는 만기 5~7년 구간의 미 중기 국채를 유망한 투자 구간으로 꼽았다.
24년 만의 고금리와 입찰 결과가 보여주는 변화
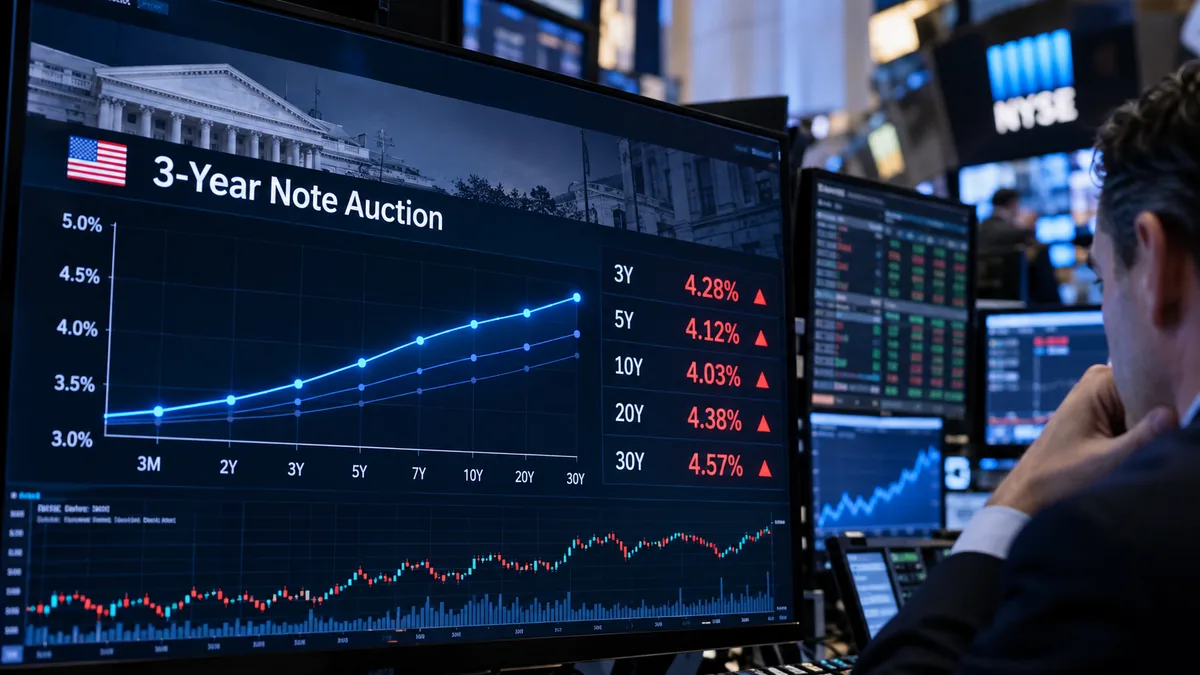
미 재무부가 6일 실시한 580억달러 규모의 3년물 국채 입찰에서 낙찰금리는 4.932%를 기록했다. 이는 2006년 5월 이후 약 20년 만의 최고 수준이다. JP모건 전략가들은 3년물 금리가 지난달 입찰 이후 48bp 상승했다고 분석했다.
6일 기준 10년물 국채금리는 5.270%로 전 거래일 대비 4bp 하락했고, 2년물은 4.789%로 4.2bp 내렸다. 전날에는 10년물 금리가 장중 2002년 4월 이후 최고 수준까지 치솟은 바 있다. 핌코는 공식 발표에서 미국과 프랑스를 향후 부채 관리 부담이 큰 국가로 지목하며, 정부 재정지출 확대가 금리 상승과 수익률곡선 스티프닝을 유발할 리스크라고 지적했다.
향후 확인해야 할 변수들
핌코가 제시한 5~7년 구간 중기 국채 선호와 듀레이션 유지 전략이 실제 포트폴리오 운용에서 어떻게 구체화될지는 아직 공개되지 않았다. 미국과 프랑스의 재정지출 확대가 실제 금리와 수익률곡선에 미칠 영향의 구체적 규모도 확인되지 않은 상태다. AI 설비투자 과열 진정 여부와 그 시점 역시 불확실한 변수로 남아 있다.
이번 발언은 관계자 전언 형태로 전해졌으며, 핌코의 공식 입장 중 순환전망과 중기 국채 선호 부분을 제외한 나머지 세부 내용은 명확히 확인되지 않았다. 미 국채 금리의 추가 상승 여부와 3년물 입찰 이후 시장 반응이 어떻게 전개될지도 지켜볼 대목이다.
※ 이 기사는 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.